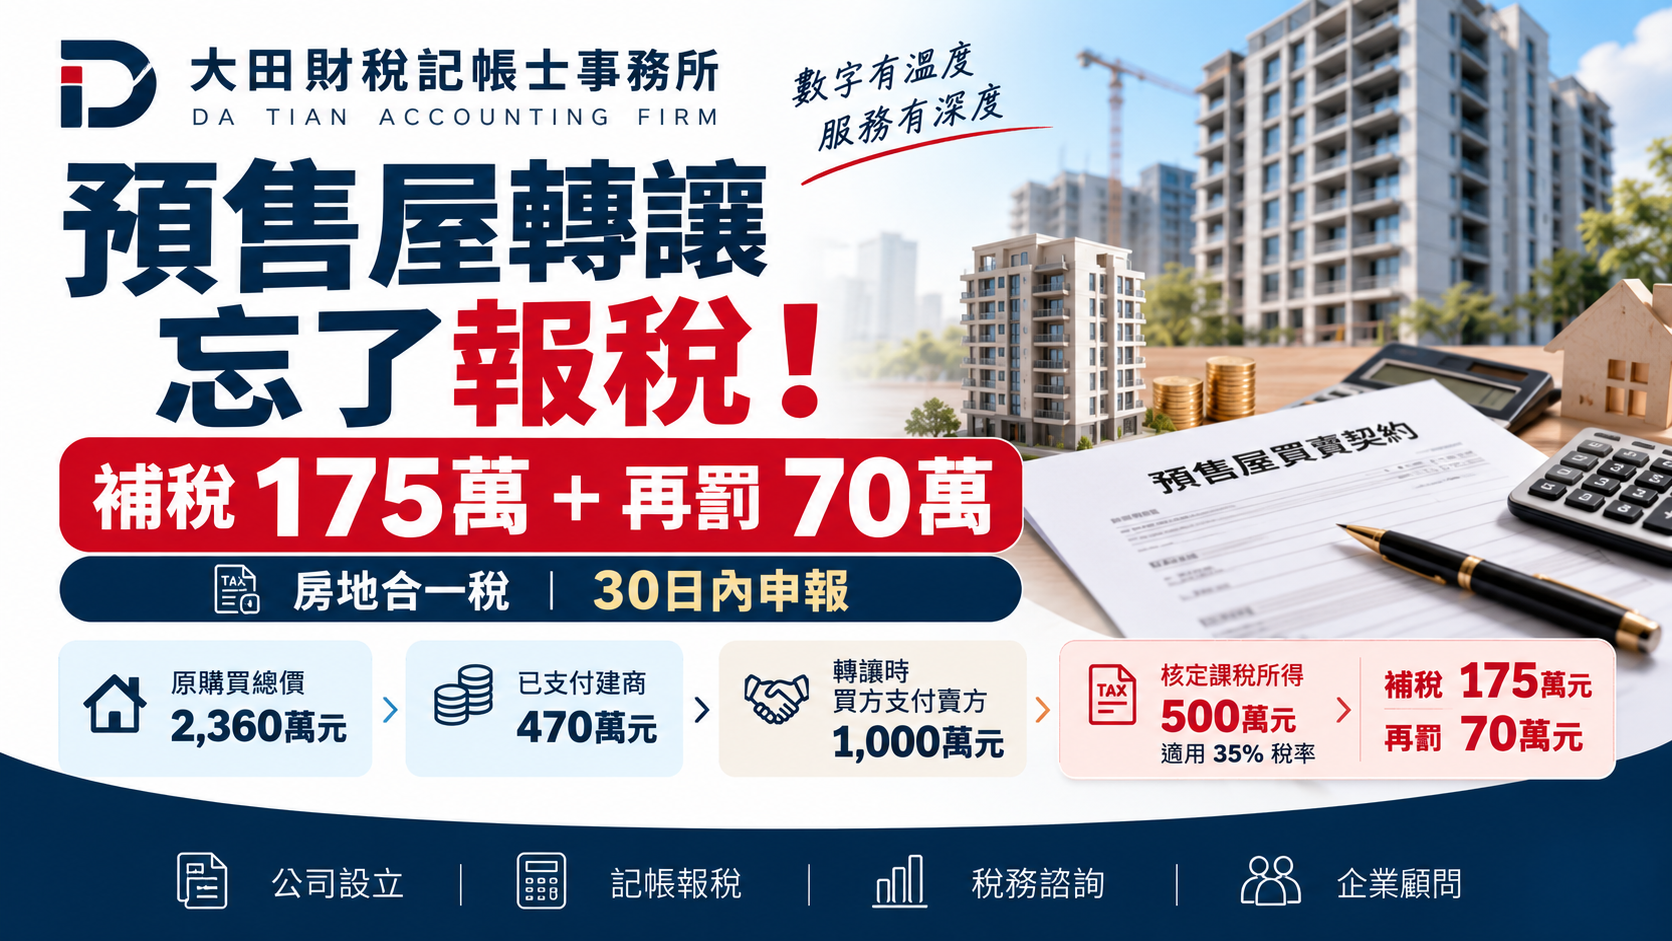
買預售屋還沒交屋,只是把「購屋權利」轉讓給別人,也要繳房地合一稅嗎?
答案是:要注意,而且可能必須在交易後30日內申報!
近期財政部中區國稅局公布一個實際查核案例,一名民眾轉讓預售屋權利後,沒有依規定申報房屋土地交易所得稅,最後不只遭補稅175萬元,還被裁罰70萬元。
合計高達 245萬元。
實際案例:2,360萬買預售屋,後來轉讓給別人
甲君在110年9月向建設公司購買一戶預售房地,總價為:
2,360萬元
當時甲君已經實際支付建設公司:
470萬元
到了112年10月,房屋還沒有完成交屋,甲君就將這份預售屋權利轉讓給乙君。
雙方約定的轉讓總價為2,890萬元。
其中:
乙君實際支付甲君 1,000萬元
另外承接甲君尚未支付給建商的 1,890萬元
但甲君完成權利轉讓後,沒有在規定期限內申報房屋土地交易所得稅。
結果遭到國稅局查獲。
很多人會算錯:成交價不是2,890萬元
這個案例最值得注意的地方,其實是「預售屋轉讓成交價額」怎麼算。
表面上看起來,雙方約定的轉讓總價是2,890萬元。
但其中1,890萬元,是買方之後要繼續支付給建設公司的款項,並不是甲君真正收到的錢。
因此,國稅局認定甲君這次預售屋權利交易的成交價額為:
1,000萬元
也就是乙君實際支付給甲君的金額。
那取得成本是多少?
同樣的道理,甲君雖然當初簽約購買預售屋的總價是2,360萬元,但截至轉讓時,實際支付給建設公司的金額只有470萬元。
因此本次交易可計算的取得成本為:
470萬元
不是2,360萬元。
這也是預售屋轉讓計算所得時非常容易搞錯的地方。
國稅局最後怎麼算?
國稅局核定:
成交價額:1,000萬元
減:取得成本470萬元
減:費用30萬元
因此課稅所得為:
1,000萬-470萬-30萬=500萬元
本案適用35%稅率,因此應補繳房地合一所得稅:
500萬元 × 35%=175萬元
由於甲君沒有依規定申報,國稅局另外裁處:
70萬元罰鍰
最後:
補稅175萬元+罰鍰70萬元=245萬元
預售屋還沒交屋,為什麼也要報房地合一稅?
很多人會有一個觀念:
「房子都還沒蓋好,也沒有辦過戶,怎麼會有房地合一稅?」
這正是最容易漏報的地方。
依現行規定,符合房地合一課稅範圍的預售屋及其坐落基地交易,即使還沒有正式取得房屋所有權,只要發生符合規定的預售屋權利交易,就可能產生申報義務。
而且不是等到隔年5月申報綜合所得稅。
原則上應在規定的交易日起算 30日內辦理申報。
即使交易結果沒有賺錢,符合申報範圍時也不能直接認為「沒有所得就不用申報」。
大田財稅提醒:預售屋轉讓最容易搞錯這3件事
第一個是:
以為還沒交屋,所以不用報稅。
第二個是:
把預售屋契約總價直接當成自己的取得成本。
第三個則是:
把買方承接、未來要支付給建商的款項,也全部當成自己的成交價額。
這些觀念都可能造成所得計算錯誤。
簡單來說,在這類預售屋權利轉讓案件中,應特別注意「賣方實際收到多少錢」以及「賣方實際已經支付建商多少錢」。
已經漏報怎麼辦?
如果過去曾經轉讓預售屋,卻發現自己可能沒有申報,也不要因為時間已經過了就完全不處理。
如果在國稅局查獲以前主動發現錯誤,應儘快確認是否可以辦理自動補報、更正及補繳稅款。
越早處理,通常越有機會降低後續的稅務風險。
大田財稅小提醒
預售屋交易的稅務問題,並不是只有「買房、交屋、賣房」這麼簡單。
預售屋換約、權利轉讓、買方承接未繳建商款項,以及不同取得年度,都可能影響申報方式與所得計算。
如果有預售屋轉讓、房地合一稅或不確定是否需要申報的情況,建議在簽訂轉讓契約前,就先確認相關稅負。
大田財稅記帳士事務所
數字有溫度,服務有深度。
公司設立|記帳報稅|稅務諮詢|企業顧問
※本文依財政部中區國稅局115年9月30日發布之新聞稿整理,為一般性財稅資訊分享;實際稅負及申報方式仍應依個案交易日期、契約內容、持有期間及相關法令判斷。